
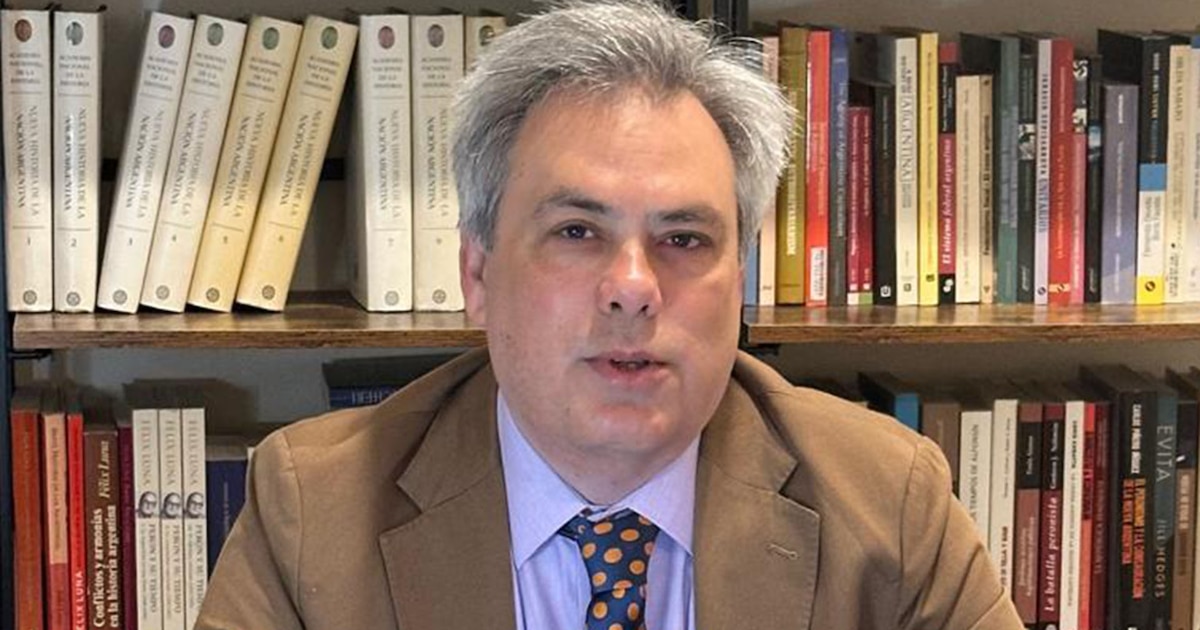
Sebastián Galiani, exviceministro: “El riesgo de retroceder al populismo económico está siempre”

El economista, exsecretario de Política Económica y profesor en la Universidad de Maryland, analiza el escenario tras las elecciones, advierte desde EEUU sobre el desafío de sostener la acumulación de reservas y la necesidad de reformas de fondo
A una semana de las elecciones de medio término, los mercados parecen decididos a mantener prácticas de cobertura frente a un resultado desfavorable para el Gobierno que lo lleve a disponer un giro en su política económica, en particular en los planos cambiario y monetario, pese a las reiteradas declaraciones del presidente Javier Milei y de su ministro de Economía, Luis Caputo, de que “todo seguirá igual”, excepto que se avanzará en la búsqueda de consensos para impulsar reformas estructurales, como tributaria y laboral, principalmente.
Con ese escenario, Infobae entrevistó al economista Sebastián Galiani, exsecretario de Política Económica y viceministro de Hacienda entre enero de 2017 y junio de 2018. Actualmente profesor de Economía en la Universidad de Maryland, Galiani cuenta con un doctorado en Economía de la Universidad de Oxford, trabaja ampliamente en el campo de la Economía del Desarrollo, es miembro de la NBER y Bread, y editor asociado de Journal of Development Economics, Journal of Economic Behavior and Organization y Latin American Economic Review. Desde Estados Unidos, analiza la realidad argentina y sus expectativas para la segunda parte del gobierno de Javier Milei.
— Dos cuestiones que generan fuerte debate entre los economistas son la necesidad de acumular reservas en el BCRA y el posible atraso cambiario. ¿Cuál es su opinión al respecto?
— En materia de reservas, mi visión es clara: la Argentina necesita un sendero sostenido de acumulación en el BCRA. Si uno mira a la región y al mundo, los bancos centrales operan con colchones mucho más altos que el nuestro. Ahora bien, de eso no se sigue que pudiera lograrse en pocos meses. Poner el foco en que, durante la última cosecha, el BCRA compró menos de lo previsto con el FMI es engañoso: cuando cae la demanda de dinero por riesgo electoral, si el objetivo es frenar una corrida se requieren muchas más reservas que las que razonablemente pueden acumularse en un trimestre.
Y, aunque se acumule un nivel razonable de reservas, hay que ser muy cuidadosos con su uso: no están para evitar una depreciación cuando la economía enfrenta shocks reales (términos de intercambio, sequías, cambios de precios relativos), sino para suavizar episodios de volatilidad transitoria y desorden financiero. Su función es de seguro de liquidez, no de ancla para fijar precios relativos.
Sobre el “atraso cambiario”, es un clásico del debate argentino, pero conviene precisar. Al inicio de un programa de estabilización y reformas, el tipo de cambio de equilibrio suele apreciarse: baja el índice de riesgo país, se reconfiguran los portafolios y se revalorizan los activos domésticos. Si, además, el programa eleva la riqueza del país medida en bienes transables, al final del proceso también puede observarse una apreciación real.

Los comentarios están cerrados.